
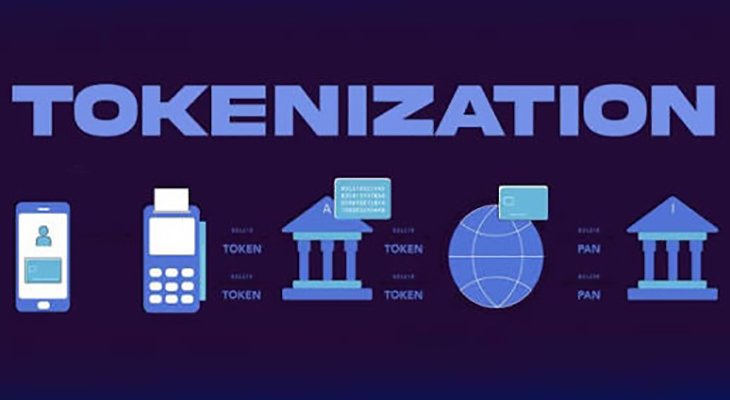
فرض کنید می خواهید در یک ساختمان تجاری با ارزش چند صد میلیارد تومان سرمایه گذاری کنید. خرید کل ساختمان از توان مالی شما خارج است، ولی اگر مالکیت آن به هزاران سهم کوچک تقسیم شود، می توانید با سرمایه ای محدود بخشی از آن را بخرید و در درآمد اجاره سهیم شوید. حالا تصور کنید این سهم ها به جای اسناد کاغذی و فرایندهای اداری طولانی، به شکل توکن های دیجیتال روی بلاک چین ثبت شوند و به سادگی بین کیف پول ها جابجا شوند. این ایده یکی از مهم ترین کاربردهای توکنیزه کردن (Tokenization) است. توکنیزه کردن پلی میان دارایی های دنیای واقعی و بازارهای دیجیتال می سازد اما این کار دقیقاً چگونه انجام می شود و چه تغییری در سرمایه گذاری ایجاد میکند؟
توکنیزه کردن یا توکن سازی چیست؟
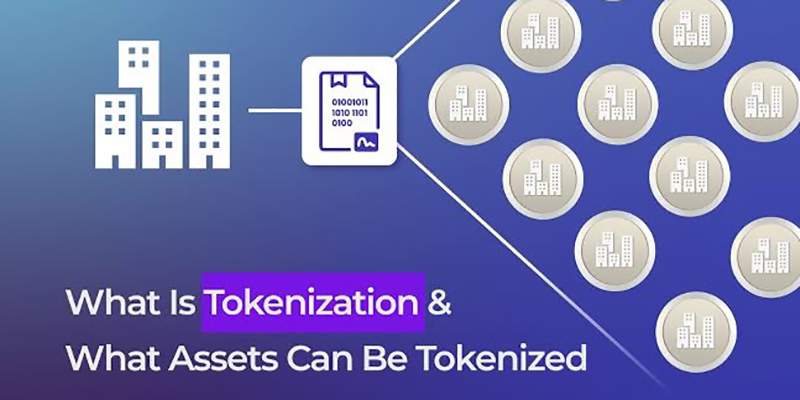
توکنیزه کردن فرایندی است که در آن حقوق مالکیت یا منافع مرتبط با یک دارایی، به شکل توکن دیجیتال نمایش داده می شود و اطلاعات آن روی بلاک چین ثبت می گردد. هر توکن می تواند نماینده تمام یا بخشی از ارزش یک دارایی باشد و بسته به ساختار حقوقی و فنی پروژه، حقوق مشخصی برای دارنده اش ایجاد کند. این دارایی می تواند ملک، شمش طلا، اوراق قرضه، سهام یک شرکت یا حتی یک اثر هنری باشد. برای درک بهتر، ساختمانی به ارزش 100 میلیارد تومان را در نظر بگیرید. مالک می تواند با یک ساختار حقوقی مناسب، حقوق مربوط به این ساختمان را به یک میلیون واحد تقسیم کند. اگر هر واحد به شکل یک توکن عرضه شود، افراد به جای خرید کل ساختمان، تعدادی از این توکن ها را می خرند.
البته ساختن یک میلیون توکن به خودیخود مالکیت قانونی ملک را به یک میلیون نفر منتقل نمی کند. ابتدا باید روشن شود توکن ها دقیقاً نماینده چه حقی هستند: سهمی از مالکیت، حق دریافت بخشی از اجاره یا نوع دیگری از منفعت مالی. پس چارچوب حقوقی پروژه است که تعیین میکند دارنده توکن چه حقوقی دارد. نقش بلاک چین در این میان، ثبت و مدیریت انتقال توکن هاست. وقتی توکنی از یک کیف پول به کیف پول دیگر می رود، این جابجایی در دفتر کل بلاک چین ثبت می شود و سابقه آن در دسترس می ماند. قراردادهای هوشمند هم می توانند بخشی از قواعد صدور، انتقال و توزیع درآمد را اجرا کنند.
نکته مهم اینکه توکنیزه کردن به معنای تبدیل فیزیکی دارایی به یک فایل دیجیتال نیست. ساختمان همچنان در دنیای واقعی وجود دارد، طلا در خزانه نگهداری می شود و اوراق قرضه تابع مقررات مالی خودش است. آنچه به فضای دیجیتال می آید، نمایشی از حقوق مرتبط با دارایی است.
تفاوت توکنیزه کردن با دیجیتالی کردن
این دو اصطلاح گاهی به جای هم به کار می روند اما یکی نیستند. فرض کنید سند مالکیت خانه تان را اسکن می کنید و فایل آن را روی رایانه نگه می دارید. شما سند را دیجیتالی کرده اید اما این کار نه مالکیت را تغییر می دهد و نه امکان انتقال قانونی خانه را فراهم می کند. فایل اسکن شده فقط تصویری از یک سند است. در توکنیزه کردن، هدف فقط تبدیل اطلاعات به قالب دیجیتال نیست. توکنی ساخته می شود که بر پایه یک سازوکار فنی و حقوقی مشخص، نماینده حق معینی است و می توان آن را نگه داشت یا منتقل کرد. برای مثال، یک توکن ممکن است نماینده سهمی از یک صندوق سرمایه گذاری باشد و دارنده آن، در چارچوب مقررات صندوق، از منافع تعریف شده ای بهره مند شود. به بیان ساده، دیجیتالی کردن فقط اطلاعات را به قالب دیجیتال می برد اما توکنیزه کردن می تواند ثبت و انتقال دیجیتال حقوق مربوط به یک دارایی را هم ممکن کند.
نحوه توکن سازی
تبدیل یک دارایی واقعی به توکن، به نوشتن چند خط کد محدود نمی شود. برای اینکه توکن ها واقعاً نماینده حقوق مشخصی باشند، باید دارایی پایه، ساختار حقوقی، زیرساخت فنی و شیوه عرضه از ابتدا تعریف شود. مراحل کار بسته به نوع دارایی و قوانین هر کشور فرق می کند اما معمولاً چنین مسیری دارد.
1. انتخاب دارایی و تعیین ارزش آن
اول باید مشخص شود چه دارایی ای قرار است توکنیزه شود: یک ساختمان، مجموعه ای از اوراق قرضه، طلا یا سهمی از یک شرکت. مالکیت دارایی باید قابل اثبات باشد و ارزش آن هم به روشی معتبر تعیین شود. در توکنیزه کردن یک ملک، بررسی اسناد مالکیت، وضعیت حقوقی، ارزش گذاری و درآمد احتمالی اهمیت زیادی دارد. اگر دارایی پایه و حقوق مرتبط با آن روشن نباشد، توکن ها ممکن است فقط دارایی هایی دیجیتال باشند که ارتباط قابل اتکایی با دارایی واقعی ندارند و عملاً بدون پشتوانه اند.
2. تعیین ساختار حقوقی مالکیت
این مرحله یکی از حساس ترین بخش های فرایند است. باید معلوم شود مالک اصلی دارایی چه شخص یا نهادی است و دارندگان توکن دقیقاً چه حقی نسبت به آن دارند. برای نمونه، ممکن است شرکتی برای نگهداری یک ملک تأسیس شود و توکن ها نماینده سهم یا منافع مالی همان شرکت باشند. در این حالت، توکن ها لزوماً سند مستقیم مالکیت بخش مشخصی از ساختمان نیستند و حقوقی را نمایندگی می کنند که از طریق شرکت ایجاد شده است. قراردادها و اسناد قانونی هم باید نحوه تقسیم درآمد، شرایط انتقال توکن، مسئولیت های مالک و حقوق سرمایه گذاران را روشن کنند.
3. انتخاب بلاک چین و استاندارد توکن
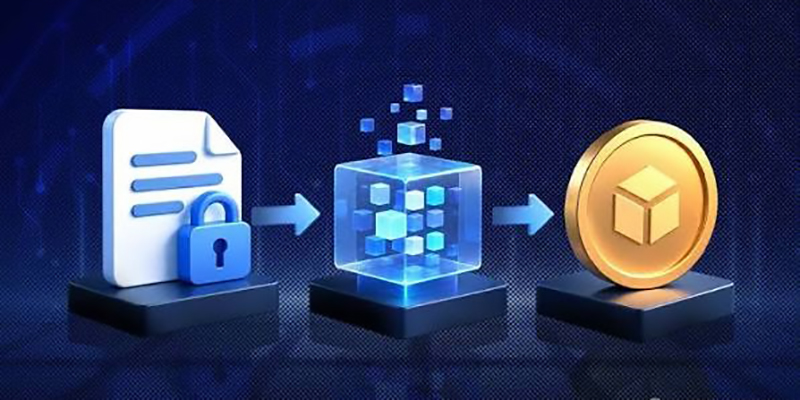
بعد از تعیین ساختار حقوقی، نوبت زیرساخت فنی است. شبکه هایی مانند اتریوم، سولانا، بی ان بی چین، استلار و پالیگان برای ساخت و انتقال توکن استفاده می شوند. انتخاب شبکه به عواملی مثل هزینه تراکنش، سرعت پردازش، ابزارهای توسعه، سازگاری با کیف پول ها و الزامات نظارتی پروژه بستگی دارد. استاندارد توکن هم باید مشخص شود. استاندارد ERC-20 در اتریوم برای توکن های قابل تعویض به کار می رود، یعنی واحدهای یک توکن از نظر ارزش و کارکرد معادل هم هستند. در مقابل، استاندارد ERC-721 برای توکن های غیرقابل تعویض طراحی شده که هرکدام شناسه و ویژگی های منحصر به فرد خود را دارند.
4. طراحی و راه اندازی قرارداد هوشمند
قرارداد هوشمند برنامه ای است که روی بلاک چین اجرا می شود و قواعد تعریف شده را به صورت خودکار پیاده می کند. در پروژه توکنیزه کردن، این قرارداد می تواند تعداد توکن های قابل صدور، شرایط انتقال، محدودیت های خریداران و نحوه توزیع درآمد را مدیریت کند. مثلاً اگر قرار باشد درآمد دارایی به نسبت توکن های هر سرمایه گذار تقسیم شود، قرارداد هوشمند می تواند این کار را انجام دهد. با این حال، همه چیز خودکار نمی شود. دریافت اجاره، نگهداری ملک، پرداخت مالیات و بررسی وضعیت حقوقی دارایی همچنان به افراد و نهادهای خارج از بلاک چین نیاز دارد. قرارداد هوشمند فقط قواعدی را اجرا می کند که برایش تعریف شده و این کار را هم تنها وقتی درست انجام می دهد که اطلاعات ورودی اش درست باشد.
5. ساخت و عرضه توکن ها
در این مرحله، توکن ها روی شبکه انتخاب شده ساخته می شوند. به این کار صدور توکن یا مینت (Minting) می گویند. فرض کنید حقوق مالی مرتبط با یک صندوق قرار است در قالب 500 هزار توکن عرضه شود. پس از مینت، توکن ها طبق شرایط پروژه در اختیار سرمایه گذاران قرار می گیرند. اگر توکن از نظر قانونی ابزار مالی محسوب شود، خریداران ممکن است ملزم به احراز هویت یا رعایت شرایط خاصی باشند.
6. انتقال و معامله توکن ها
در نهایت، اگر ساختار پروژه اجازه دهد، توکن ها می توانند در بازار ثانویه خرید و فروش شوند. این بازار ممکن است یک پلتفرم معاملاتی مجاز یا بستری دیگر باشد که از انتقال چنین دارایی هایی پشتیبانی می کند. هر بار که توکنی از دارنده ای به دارنده دیگر می رسد، بلاک چین این انتقال را ثبت می کند.
چه دارایی هایی را می توانیم توکنیزه کنیم؟
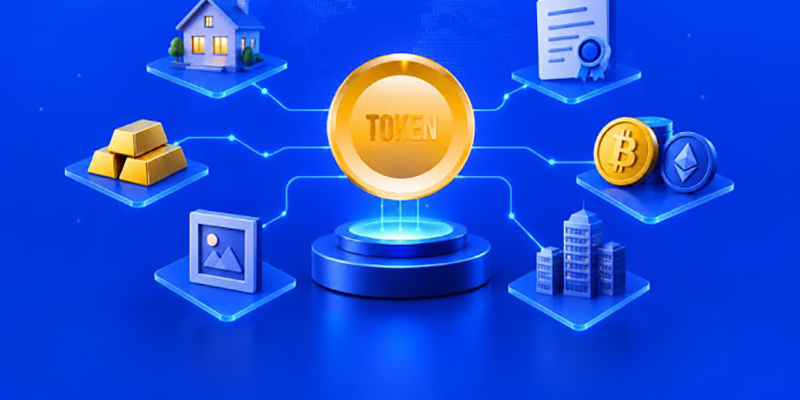
کاربرد توکنیزه کردن به ارزهای دیجیتال یا دارایی های فیزیکی محدود نیست. هر دارایی یا حقی که ارزش مشخص و مالکیت یا منافع قابل تعریف داشته باشد، با رعایت شرایط فنی و حقوقی می تواند به شکل توکن نمایش داده شود.
املاک و مستغلات
املاک از شناخته شده ترین حوزه های توکنیزه کردن اند. خرید ساختمان تجاری، مجتمع مسکونی یا ملک اجاره ای معمولاً سرمایه زیادی می خواهد و فروش آن هم زمان بر است. توکنیزه کردن می تواند حقوق مالی یک ملک را به واحدهای کوچکتر تقسیم کند تا سرمایه گذار به جای خرید کل ملک، بخشی از حقوق تعریف شده آن را به دست آورد. این حقوق بسته به پروژه ممکن است شامل سهمی از اجاره یا منافع فروش ملک باشد. پلتفرم ریل تی (RealT) نمونه ای از این مدل است و سرمایه گذاری در برخی املاک را از طریق توکن هایی ممکن می کند که به ساختار حقوقی همان املاک متصل اند. البته جزئیات حقوق، هزینه ها و شرایط معامله در هر پروژه فرق دارد.
طلا، ارزها و سایر کالاها
طلا، نقره، ارزهای رایج و کالاهایی مثل نفت هم می توانند به شکل توکن عرضه شوند. هر توکن ممکن است نماینده مالکیت بخشی از یک دارایی واقعی یا حق دریافت آن باشد. نوع این حق به ساختار حقوقی پروژه بستگی دارد. پکس گلد (PAXG) نمونه ای از توکن با پشتوانه طلای فیزیکی است. هر واحد آن معادل یک انس تروا طلاست که در خزانه های امن نگهداری می شود. دارندگان توکن بدون نیاز به خرید و نگهداری طلای فیزیکی، به ارزش طلا دسترسی پیدا می کنند. استیبل کوین ها هم نمونه ای آشنا از توکن هایی هستند که به ارزش دارایی های دنیای واقعی وابسته اند. برخی از آنها با ذخایری مثل دلار، اوراق خزانه و سپرده های بانکی پشتیبانی می شوند و می کوشند ارزششان را نزدیک به یک دلار نگه دارند. با این حال، پشتوانه همه استیبل کوین ها یکسان نیست و بعضی از سازوکارهای الگوریتمی برای حفظ ارزش استفاده می کنند.
اوراق قرضه و صندوق های سرمایه گذاری
بازارهای مالی سنتی هم به توکنیزه کردن علاقه نشان داده اند. اوراق قرضه دولتی مانند اوراق خزانه آمریکا، اوراق بدهی شرکت ها و واحدهای صندوق های سرمایه گذاری می توانند در قالب توکن روی بلاک چین عرضه شوند. شرکت بلک راک (BlackRock) در سال 2024 صندوق بازار پول BUIDL را روی شبکه اتریوم راه اندازی کرد که به سرمایه گذاران واجد شرایط اجازه می دهد از طریق زیرساخت بلاک چین در یک صندوق توکنیزه شده سرمایه گذاری کنند. فرانکلین تمپلتون (Franklin Templeton) نیز محصولی توکنیزه شده به نام بنجی (Benji) توسعه داده است. این نمونه ها نشان می دهند توکنیزه کردن فقط به پروژه های کوچک رمزارزی محدود نیست و می تواند در ساختارهای مالی قانونمند و تحت نظارت هم به کار رود.
سهام شرکت ها و سرمایه گذاری خصوصی
سهام شرکت ها و حقوق مالی مرتبط با کسب و کارها هم قابل توکنیزه شدن اند. در این مدل، توکن می تواند نماینده سهمی از یک شرکت یا حق مالی مشخصی باشد. این کار ممکن است صدور و انتقال برخی دارایی های مالی را ساده تر کند اما قوانین اوراق بهادار همچنان پابرجاست. اگر توکن از نظر حقوقی سهام یا ابزار سرمایه گذاری حساب شود، عرضه و معامله آن به مجوزها و محدودیت های مشخصی نیاز دارد.
آثار هنری و کلکسیون ها
توکن های غیرمثلی (NFT) برای یک دارایی دیجیتال شناسه ای منحصربه فرد ثبت می کنند و می توان از آنها برای نمایش حقوق مرتبط با آثار هنری، کلکسیونها، بلیت ها و برخی گواهی های دیجیتال استفاده کرد. دامنه کاربرد توکنیزه کردن به این موارد ختم نمی شود. اعتبارهای کربنی، حق امتیاز (Royalty)، برخی مجوزهای مالکیت فکری و منافع مالی پروژه های زیرساختی هم می توانند توکنیزه شوند.
مزایای توکنیزه کردن
توکنیزه کردن می تواند سرمایه گذاری و انتقال دارایی ها را ساده تر کند. مهم ترین مزایای آن این هاست.
- امکان مالکیت بخشی از دارایی: توکنیزه کردن حقوق یک دارایی گران قیمت را به واحدهای کوچکتر تقسیم می کند. افراد می توانند به جای خرید یک ملک کامل، بخشی از حقوق مالی آن را بخرند و از تغییر قیمتش سود ببرند. خرید یک شمش طلا برای همه ممکن نیست اما می توان با سرمایه کم، بخشی از یک توکن طلا را خرید.
- افزایش احتمالی نقدشوندگی: فروش دارایی هایی مثل ملک یا آثار هنری معمولاً زمان می برد. توکنیزه کردن می تواند انتقال حقوق این دارایی ها را آسان تر کند و زمینه معامله در بازارهای ثانویه را فراهم سازد. البته قابل انتقال بودن توکن به معنای وجود خریدار نیست و نقدشوندگی واقعی به تقاضای بازار بستگی دارد.
- شفافیت بیشتر در ثبت معاملات: در بلاک چین های عمومی، سابقه انتقال توکن ها معمولاً قابل بررسی است. این ویژگی به ردیابی جابجایی دارایی ها کمک می کند و می تواند وابستگی به برخی سامانه های متمرکز ثبت اطلاعات را کم کند.
- تسویه سریع تر و کاهش برخی هزینه ها: بلاک چین و قراردادهای هوشمند می توانند بخشی از فرایندهای اداری و مالی را خودکار کنند، زمان تسویه را کوتاه تر کنند و هزینه برخی واسطه ها را کاهش دهند.
- اجرای خودکار قواعد مالی: قراردادهای هوشمند می توانند کارهایی مثل محاسبه و توزیع درآمد میان دارندگان توکن یا اعمال محدودیت های انتقال را خودکار انجام دهند. البته این مزیت به طراحی درست قرارداد و صحت داده های ورودی آن وابسته است.
محدودیت های توکنیزه کردن
توکنیزه کردن با همه مزایایش، مشکلات سرمایه گذاری را یک شبه حل نمی کند. پیش از خرید هر دارایی توکنیزه شده، این ریسک ها را در نظر بگیرید.
- ابهام در حقوق مالکیت: مهم ترین پرسش درباره هر دارایی توکنیزه شده این است که توکن دقیقاً چه حقی به دارنده اش می دهد. آیا نماینده سهمی از یک شرکت است، حق دریافت درآمد ایجاد می کند یا فقط تعهدی از سوی ناشر است؟ پاسخ باید در اسناد حقوقی پروژه آمده باشد، چون ثبت توکن روی بلاک چین به تنهایی مالکیت قانونی دارایی واقعی را تضمین نمی کند. برخی دارایی های توکنیزه شده، مثل سهام شرکت هایی که این روزها در صرافی های ایرانی هم معامله می شوند، عملاً هیچ حقی به دارنده نمی دهند و فقط تغییرات قیمت سهم اصلی را بازتاب می دهند. هنگام انتخاب چنین دارایی ای باید به این نکته دقت کرد.
- آسیب پذیری قراردادهای هوشمند: هر چیزی که به اینترنت وصل باشد می تواند هدف حمله هکرها قرار بگیرد و دارایی های توکنیزه شده هم از این قاعده مستثنی نیستند. باگ در قرارداد هوشمند یا نقص های امنیتی دیگر می تواند به حمله سایبری و از دست رفتن دارایی منجر شود.
- نبود بازار فعال: ممکن است توکنی قابل انتقال باشد اما خریدار کافی نداشته باشد. در این شرایط فروش دشوار می شود یا سرمایه گذار مجبور است دارایی اش را پایین تر از ارزش مورد انتظار بفروشد. پس پیش از خرید، وضعیت بازار و محدودیت های فروش توکن را بررسی کنید.
- وابستگی به اطلاعات دنیای واقعی: قراردادهای هوشمند برای دریافت اطلاعاتی مثل قیمت طلا یا درآمد یک ملک، ممکن است به سرویس هایی به نام اوراکل (Oracle) متکی باشند. اگر این دادهها اشتباه یا دستکاری شده باشند، قرارداد هم بر پایه اطلاعات نادرست عمل می کند.
- ریسک نگهداری و محدودیت های قانونی: گم شدن کلید خصوصی کیف پول می تواند دسترسی به توکن ها را برای همیشه از بین ببرد. نگهداری دارایی در پلتفرم های متمرکز هم ریسک های خودش را دارد. علاوه بر این، قوانین عرضه و معامله توکن در کشورهای مختلف متفاوت است و بسیاری از توکن ها ممکن است مشمول مقررات اوراق بهادار شوند.
انواع توکن سازی
توکن سازی را می توان از چند زاویه دسته بندی کرد. رایج ترین تقسیم بندی ها این هاست.
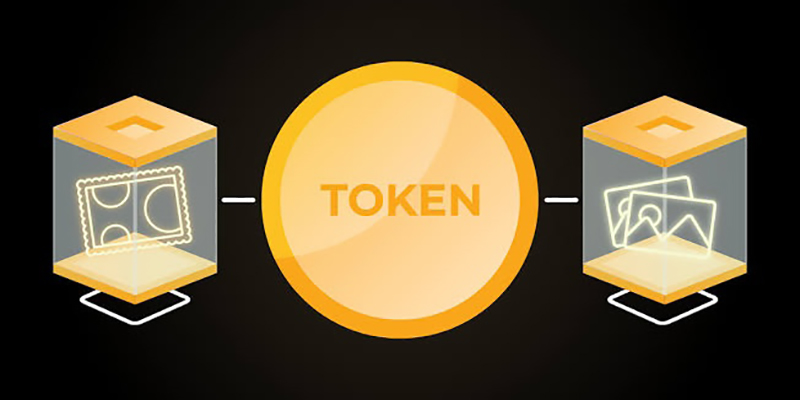
بر اساس قابل تعویض بودن توکن: در توکن سازی قابل تعویض (Fungible)، همه واحدهای توکن یکسان اند و می توان یکی را با دیگری عوض کرد، مانند سهم های یک صندوق یا توکن های طلا. در توکن سازی غیرقابل تعویض (Non-Fungible)، هر توکن یکتا و منحصربه فرد است، مثل توکنی که نماینده یک اثر هنری، یک ملک مشخص یا یک بلیت است. نوع سومی هم وجود دارد که توکن نیمه قابل تعویض (Semi-Fungible) نام دارد؛ توکن هایی که در ابتدا یکسان اند اما بعداً، مثلاً پس از استفاده یا انقضا، ویژگی متمایز پیدا می کنند.
بر اساس میزان تقسیم دارایی: در توکن سازی کامل، کل ارزش یک دارایی در قالب یک یا چند توکن نمایش داده می شود. در توکن سازی کسری (Fractional)، دارایی به واحدهای بسیار کوچک تر تقسیم می شود تا سرمایه گذاران بتوانند با مبلغ کم وارد شوند. مثال بارز آن، تقسیم یک ساختمان به هزاران سهم کوچک است.
بر اساس نوع حقی که توکن نمایندگی می کند: توکن های اوراق بهادار (Security Tokens) حقوق مالی مثل سهم، سود یا مالکیت را نمایندگی می کنند و معمولاً تابع مقررات اوراق بهادارند. توکن های با پشتوانه دارایی (Asset-Backed Tokens) به یک دارایی مشخص مثل طلا یا ارز وابسته اند. توکن های کاربردی (Utility Tokens) هم دسترسی به یک خدمت یا امکان خاص را به دارنده می دهند و لزوماً نماینده مالکیت یک دارایی نیستند.
بر اساس محل ثبت و اجرای حقوق: در برخی پروژه ها، ثبت مالکیت و انتقال حقوق کاملاً روی بلاک چین انجام می شود (آنچین). در پروژه های دیگر، توکن فقط نمایی دیجیتال از حقوقی است که اعتبار قانونی شان از قراردادها و نهادهای بیرون از بلاک چین می آید. بیشتر پروژه های دنیای واقعی امروز مدلی ترکیبی دارند.
آینده توکنیزه کردن
شاید در آینده، خرید و فروش یک سهم، انتقال اوراق قرضه یا استفاده از یک دارایی به عنوان وثیقه، بدون نیاز به چند واسطه و انتظار طولانی انجام شود. توکنیزه کردن می تواند چنین تغییری را ممکن کند و به همین دلیل بانک ها و شرکت های مالی آزمایش این فناوری را آغاز کرده اند اما صرف تبدیل دارایی ها به توکن برای ساخت یک بازار موفق کافی نیست. طبق ارزیابی صندوق بین المللی پول در اکتبر 2026، بازار دارایی های واقعی توکنیزه شده هنوز با نقدشوندگی محدود، نبود ارتباط مؤثر میان پلتفرم ها و ابهامات قانونی روبرو است. از سوی دیگر، سریعتر شدن معاملات می تواند در زمان بحران، انتقال شوک های مالی را هم تندتر کند. آینده این فناوری به این بستگی دارد که بازارهای مالی بتوانند اعتماد و زیرساخت لازم را بسازند. اگر حقوق دارندگان توکن روشن باشد و دارایی های توکنیزه شده به بازارهای فعال و قابل اعتماد دسترسی پیدا کنند، توکنیزه کردن می تواند از دنیای ارزهای دیجیتال فراتر برود و به بخشی از سازوکار معمول بازارهای مالی تبدیل شود.
داراییهای واقعی، فرصتهای دیجیتال!
توکنیزه کردن، راهی برای تبدیل حقوق مالکیت یا منافع دارایی های واقعی به توکن های دیجیتال روی بلاکچین است. این فناوری می تواند دسترسی به بازار هایی مثل املاک، اوراق بهادار و فلزات گرانبها را متحول کند و فرصت های تازهای پیش روی سرمایهگذاران قرار دهد. البته شناخت سازوکار هر پروژه، پشتوانه دارایی ها و ریسک های حقوقی و فنی آن، پیش از سرمایهگذاری اهمیت زیادی دارد.
آرم اینوست با بیش از ۱۰ سال سابقه در ارائه خدمات سرمایه گذاری، تلاش می کند با تحلیل تخصصی بازار ها و ارائه پیشنهاد های خرید، تصمیم گیری آگاهانه تر را برای سرمایهگذاران فراهم کند.
برای آشنایی با معیار های انتخاب یک همراه حرفهای در بازار های مالی، مقاله «دستیار سرمایهگذاری آرم اینوست» را بخوانید و برای دنبال کردن تحلیل ها و خدمات، اپلیکیشن دستیار سرمایه گذاری آرم اینوست را نصب کنید.